

Kanada legnagyobb bankjai most közösen próbálják meg a blokkláncra költöztetni a hagyományos bankbetéteket – és ezzel a digitális pénz egyik legfontosabb, intézményi felhasználási területét tesztelik.
A Bank of Montreal, a CIBC, a National Bank of Canada, a Royal Bank of Canada, a Scotiabank és a TD Bank Group szeptember 22-én jelentette be, hogy közös kanadaidollár-alapú tokenizáltbetét-rendszer kidolgozását vizsgálja.
A kezdeményezés első szakasza arra koncentrál, hogy a banki betétek digitális reprezentációi hatékonyan mozoghassanak a részt vevő pénzintézetek között.
A cél nem egy új, lakossági kriptovaluta létrehozása. A bankok olyan infrastruktúrát építenének, amely gyorsabb, programozhatóbb és hatékonyabb fizetéseket tehet lehetővé, miközben a pénz továbbra is szabályozott banki környezetben marad.
Hosszabb távon a rendszert más betétgyűjtő intézményekkel, illetve egyéb digitáliseszköz-platformokkal is összeköthetik.
Mi különbözteti meg a tokenizált betétet a stablecointól?
A tokenizált betét lényegében egy már létező bankbetét digitális formája. A hozzá kapcsolódó token mögött továbbra is az adott bankkal szembeni követelés áll, ezért a kibocsátó pénzintézet kötelezettsége nem változik.
A technológia lenne más, nem maga a pénzügyi jogviszony.
Ez eltér a fiatfedezetű stablecoinoktól. Egy stablecoin kibocsátója jellemzően külön eszközként bocsát ki digitális tokent, amelyet tartalékokkal – például kanadai vagy amerikai dollárral – igyekszik azonos értéken tartani.
A tokenizált bankbetétnél viszont a banki számlapénz kerül digitális, akár blokkláncon nyilvántartott formába.
A Bank of Canada elemzése szerint a tokenizáció egyik legfontosabb ígérete, hogy az eszközök és a pénz mozgása ugyanazon digitális infrastruktúrán, részben automatizált módon történhet.
Ez különösen a bankközi elszámolásban, a vállalati pénzforgalomban és a tőkepiaci tranzakciókban hozhat érdemi változást.
Az időzítés nem véletlen
A bankok bejelentése alig két héttel azután érkezett, hogy a kanadai bankfelügyelet fontos jogi pontosítást tett közzé.
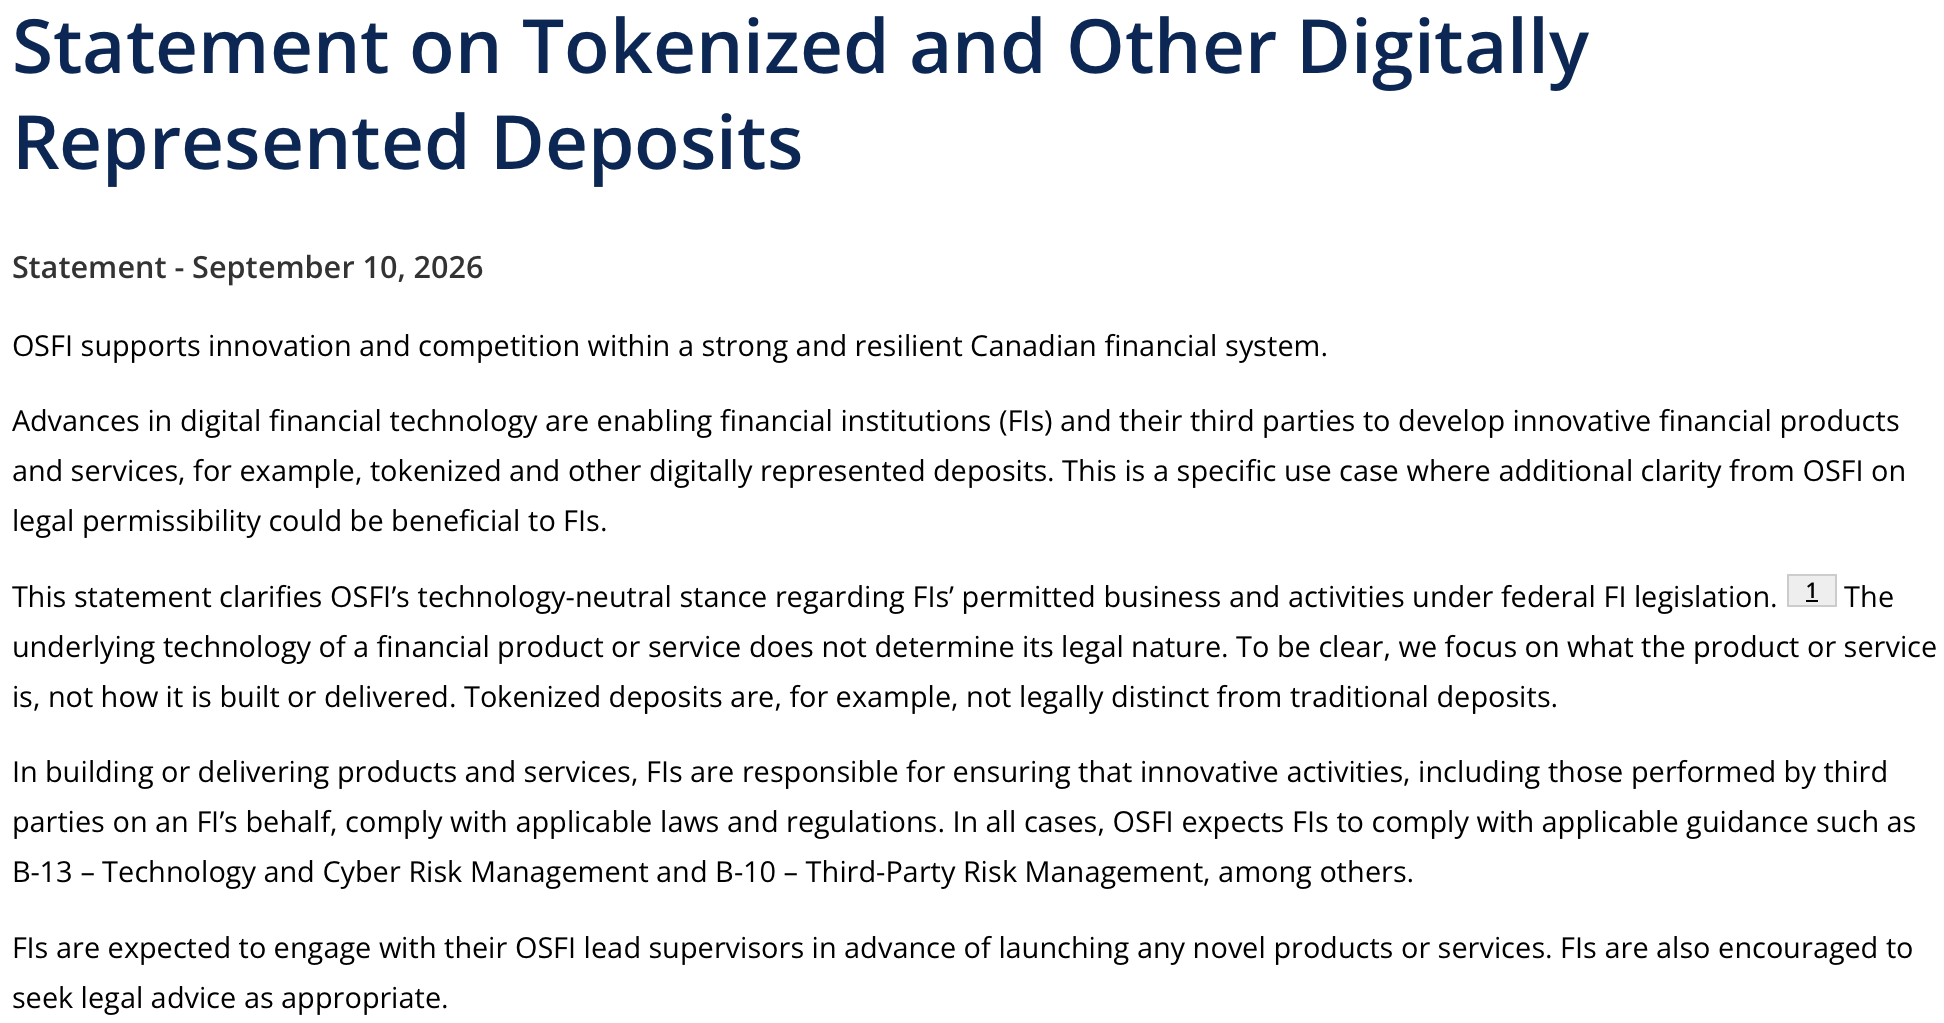
Az OSFI szeptember 10-i állásfoglalása kimondta: a tokenizált betétek jogilag nem különböznek a hagyományos betétektől.
A felügyelet technológiasemleges megközelítést alkalmaz. Vagyis nem az alapján dönti el egy pénzügyi termék jogi természetét, hogy adatbázisban, hagyományos főkönyvben vagy elosztott főkönyvi technológián rögzítik-e.
A bankoknak ugyanakkor továbbra is meg kell felelniük a technológiai, kiberbiztonsági és harmadik féllel kapcsolatos kockázatkezelési előírásoknak, az új termékek bevezetése előtt pedig egyeztetniük kell a felügyelettel.
Kanada korábban sem zárkózott el a digitális pénzügyi infrastruktúra tesztelésétől. Márciusban a jegybank, az Export Development Canada, az RBC és a TD Project Samara néven tokenizáltkötvény-kísérletet hajtott végre.
A projekt azt vizsgálta, hogyan lehet egy kötvény teljes életciklusát – a kibocsátástól a kereskedésen át az elszámolásig – elosztott főkönyvi technológiával kezelni.
A stablecoinoknak külön pályát szánnak
A tokenizáltbetét-projekt egy szélesebb kanadai szabályozási átalakulásba illeszkedik. A kormány március 26-án fogadta el a Bill C-15-öt, amely a stablecoinok szövetségi keretrendszerét is megalapozta.
Az új szabályozás elsősorban a nem pénzügyi intézmények által kibocsátott, fiatpénzhez kötött stablecoinokra vonatkozik.
A kibocsátóknak várhatóan regisztrálniuk kell a Bank of Canadánál, legalább 1:1 arányú, magas minőségű likvid tartalékot kell fenntartaniuk, és névértéken kell biztosítaniuk a visszaváltást. A rendszer a jelenlegi ütemezés szerint 2027-ben léphet hatályba.
A bankok és hitelszövetkezetek azért maradnak ezen a keretrendszeren kívül, mert már most is átfogó prudenciális felügyelet alatt működnek. Ez a megközelítés világosabb mozgásteret ad a kanadai pénzintézeteknek, ugyanakkor nem jelenti azt, hogy a tokenizált betétek bevezetése kockázatmentes lenne.
A technikai előnyök mellett ugyanis komoly kérdések maradnak: hogyan kezelik a likviditást, ki felel egy hálózati hiba esetén, miként működik a visszaállítás, és hogyan kapcsolódik majd a rendszer a nemzetközi fizetési infrastruktúrákhoz.
Kanada nagybankjai most éppen azt tesztelik, hogy a blokklánc a gyakorlatban is képes-e javítani a pénzmozgások hatékonyságát anélkül, hogy felborítaná a bankrendszer megszokott biztonsági modelljét.
Olvastad már? Az X kereskedési funkcióval bővíti a Cashtageket
Kriptoworld.hu szerkesztője, a Kriptoworld.hu alapítója
LinkedIn | X (Twitter) | Facebook
A Kriptoworld.hu alapítójaként és szerkesztőjeként írásaiban azt vizsgálom, hogyan alakítják át a gazdasági és technológiai változások az emberek döntéseit, biztonságérzetét és jövőképét. Olyan nézőpontból írok, amely a gyors hírek mögötti következményeket és kérdéseket keresi. Hiszek abban, hogy a kriptovilágról nem csak technikailag, hanem emberi nyelven is lehet hitelesen beszélni. Írásaim célja nem tanácsadás, hanem megértés: segíteni eligazodni egy olyan világban, ahol a pénz, a technológia és a bizalom egyszerre változik.
📅 Megjelenés: 2026. szeptember 24. • 🕓 Utolsó frissítés: 2026. szeptember 23.
✉️ Kapcsolat: [email protected]
Tájékoztatás: A kriptoworld.hu oldalon található információk és elemzések a szerzők magánvéleményét tükrözik. A jelen oldalon megjelenő írások, cikkek nem valósítanak meg a 2007. évi CXXXVIII. törvény (Bszt.) 4. § (2). bek 8. pontja szerinti befektetési elemzést és a 9. pont szerinti befektetési tanácsadást.
Bármely befektetési döntés meghozatala során az adott befektetés megfelelőségét csak az adott befektető személyére szabott vizsgálattal lehet megállapítani, melyre a jelen oldal nem vállalkozik és nem is alkalmas. Az egyes befektetési döntések előtt éppen ezért tájékozódjon részletesen és több forrásból, szükség esetén konzultáljon befektetési tanácsadóval!
A cikkekben megjelenő esetleges hibákért téves információkból eredendő anyagi károkért a kriptoworld.hu felelősséget nem vállal.