

A bitcoinvásárlásra épülő vállalati stratégia önmagában még nem garancia arra, hogy a részvényesek is jól járnak. A VanEck friss elemzése szerint a japán Metaplanetnél éppen a vezetői javadalmazás és a részvényhígulás kapcsolata jelent komoly kockázatot.
Az amerikai alapkezelő a szeptember 18-án közzétett jelentésében a tíz legnagyobb digitáliseszköz-kincstárat vizsgálta meg.
A kutatás többek között azt mérte fel, hogy mekkora részvényopciós kerettel rendelkezik a menedzsment, ebből mekkora hányad kerülhet a vezetőkhöz, illetve képes-e a kompenzációs pool automatikusan növekedni a részvénykibocsátásokkal.
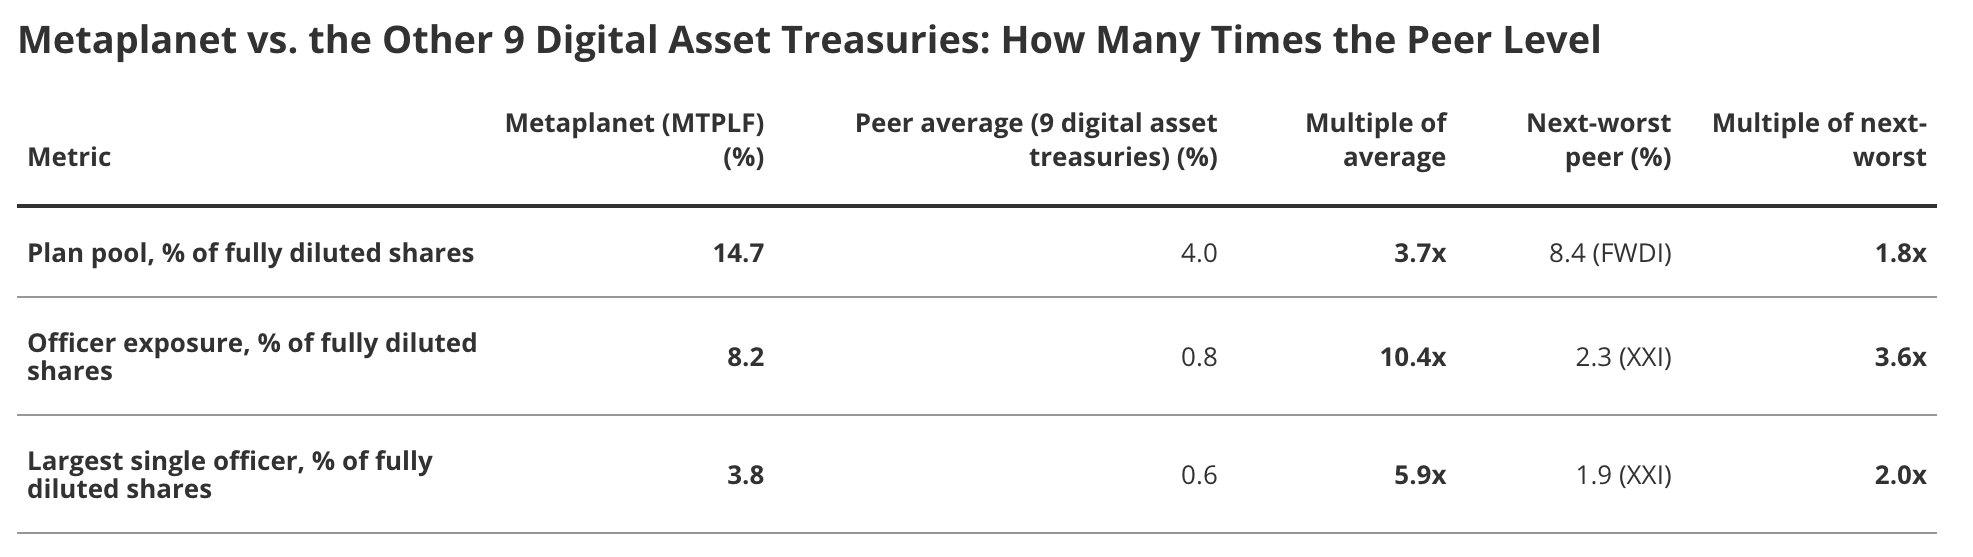
A Metaplanet az egyetlen olyan vállalat lett a vizsgált mezőnyben, amely a VanEck leggyengébb, „Bad” kategóriájába került. A japán cég kompenzációs terve a teljesen hígított részvényszám 14,7 százalékának felel meg, miközben a vezetők kitettsége eléri a 8,2 százalékot.
Összehasonlításként: a másik kilenc társaságnál a vezetői kitettség átlaga mindössze 0,8 százalék. A Metaplanet teljes kompenzációs kerete így csaknem négyszer, a vezetői részesedés pedig több mint tízszer nagyobb a versenytársak átlagánál.
A különbség különösen látványos a Strategy esetében. A világ legnagyobb vállalati Bitcoin-tulajdonosa 2 százalékos, fix részvénykerettel dolgozik, a vezetői kitettség pedig 0,5 százalék.
A VanEck ezt a struktúrát „Good” minősítéssel értékelte, részben azért, mert a keret növeléséhez részvényesi jóváhagyás szükséges.
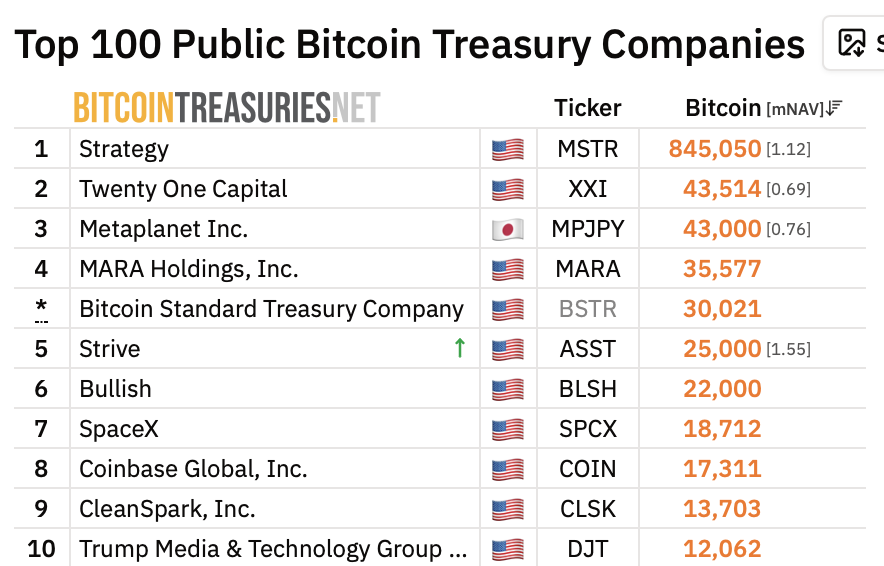
A japán Metaplanet eközben a BitcoinTreasuries.net adatai szerint 43.000 BTC-t tart, amivel a világ egyik legnagyobb, tőzsdén jegyzett vállalati Bitcoin-felhalmozójává vált.
Ez a modell a közép-európai befektetők számára is tanulságos: a Bitcoin-kitettség növelése gyakran új részvények kibocsátásán keresztül történik, ami csak akkor kedvező a régi részvényeseknek, ha az egy részvényre jutó Bitcoin-állomány valóban gyorsabban emelkedik, mint a részvényszám.
A Bitcoin-vásárlásokkal együtt nőtt az opciós keret
A VanEck szerint a probléma gyökere a Metaplanet korábbi kompenzációs mechanizmusában keresendő. A társaság terve lehetővé tette, hogy a vezetői opciós keret automatikusan bővüljön minden olyan alkalommal, amikor a vállalat új részvényeket bocsát ki Bitcoin-vásárlás finanszírozására.
Ez a konstrukció kezdetben 46 millió részvényre vonatkozott, később azonban 319,5 millióra nőtt. A változás nagyjából 273 millió további, potenciálisan kibocsátható részvényt jelentett.
Vagyis miközben a Metaplanet a mérlegét újabb Bitcoinokkal erősítette, a vezetői javadalmazásra elkülönített részvénymennyiség is jelentősen felduzzadt.
A mechanizmus több részvényesnél is ellenérzést váltott ki. A kritikusok azt kifogásolták, hogy a potenciális hígulás mértékéről nem született külön, érdemi részvényesi döntés, miközben a kibocsátások közvetlenül növelték a vezetők számára elérhető részvénycsomagot.
A vállalat augusztus 18-án megszüntette az automatikus kiigazítási szabályt, majd szeptember 11-én visszavágta a keretet. A bejelentett módosítás után a potenciális részvényszám 319,5 millióról 188,2 millióra csökkent, ami 41 százalékos mérséklésnek felel meg.
Ez első látásra komoly korrekciónak tűnik. A VanEck szerint azonban a lépés még mindig nem oldja meg teljesen a problémát. Az alapkezelő úgy látja, hogy a korábbi automatikus bővítésből származó előnyök egy része már beépült a rendszerbe, ezért a jövőbeli hígulás csökkentése önmagában nem feltétlenül kompenzálja a múltban létrejött kitettséget.
A VanEck szerint a részvényeseknek kellene dönteniük
A VanEck azt javasolja, hogy a Metaplanet vonja vissza az automatikus kiigazítási záradék révén létrejött, hozzávetőleg 273 millió részvényes bővítést.
A fennmaradó kompenzációs jogokat egy olyan új rendszerrel kellene felváltani, amelyet a részvényesek külön szavazással hagynak jóvá.
Az alapkezelő arra is felhívta a figyelmet, hogy a már korábban kiosztott opciók visszavonása nélkül a hígulás jelentős része már megtörténhetett. A szeptemberi korrekció tehát csökkenti a jövőbeni kockázatot, de nem feltétlenül semlegesíti a korábbi döntések hatását.
A javadalmazást emellett nem pusztán a vállalat részvényárához vagy a vezetők szolgálati idejéhez kellene kötni. A VanEck szerint alkalmasabb mérőszám lehet például a teljesen hígított részvényenkénti bitcoinállomány.
Ez azt mutatná meg, hogy a menedzsment valóban növeli-e az egy részvényre jutó bitcoinkitettséget, vagy csak új részvények kibocsátásával bővíti a vállalati tartalékot.
Ez a különbség kulcsfontosságú. Egy treasury cég akkor teremt értéket, ha a Bitcoin-állomány növekedése meghaladja a részvényszám bővülését. Ellenkező esetben a vállalat ugyan több BTC-t birtokolhat, az egy részvényre jutó részesedés mégis stagnálhat vagy csökkenhet.
A VanEck írásos szabályzatot is sürget az opciók és részvényjuttatások időzítésére. Emellett teljesítményhez kötött feltételeket, átlátható részvényesi jóváhagyást és a vezetői juttatások rendszeres felülvizsgálatát tartaná indokoltnak.
A Metaplanet története így túlmutat egyetlen japán vállalat kompenzációs vitáján. A Bitcoin-kincstárak egyre több tőkét vonzanak, ugyanakkor a finanszírozás módja legalább olyan fontos, mint maga a megvásárolt kriptovaluta.
A részvényesek számára ezért nem elég azt nézni, hány Bitcoin kerül a mérlegbe: azt is vizsgálniuk kell, hogy ebből mennyi jut végül egyetlen részvényre.
Olvastad már? A World elindította a World Money szuperalkalmazást
Makrogazdasági és piaci elemző, a Kriptoworld.hu külsős szerzője
Fókuszom az, hogyan csapódnak le a kamatdöntések, az infláció, az energiaárak és a geopolitika a hétköznapi pénzügyi döntésekben – és végül a kriptopiacon. Nem „árjóslásban” utazom, hanem a háttérfolyamatokban: mit üzennek a hozamok, a dollár, a likviditás és a kockázatvállalási kedv. A célom, hogy a gyors hírek mögött látható legyen a logika: mi változott, mi miért fontos, és mire érdemes figyelni.
📅 Megjelenés: 2026. szeptember 21. • 🕓 Utolsó frissítés: 2026. szeptember 21.
Tájékoztatás: A kriptoworld.hu oldalon található információk és elemzések a szerzők magánvéleményét tükrözik. A jelen oldalon megjelenő írások, cikkek nem valósítanak meg a 2007. évi CXXXVIII. törvény (Bszt.) 4. § (2). bek 8. pontja szerinti befektetési elemzést és a 9. pont szerinti befektetési tanácsadást.
Bármely befektetési döntés meghozatala során az adott befektetés megfelelőségét csak az adott befektető személyére szabott vizsgálattal lehet megállapítani, melyre a jelen oldal nem vállalkozik és nem is alkalmas. Az egyes befektetési döntések előtt éppen ezért tájékozódjon részletesen és több forrásból, szükség esetén konzultáljon befektetési tanácsadóval!
A cikkekben megjelenő esetleges hibákért téves információkból eredendő anyagi károkért a kriptoworld.hu felelősséget nem vállal.