

A decentralizált piacok eddig elsősorban azokat szolgálták ki, akik már otthonosan mozogtak a blokkláncok világában.
A Dune most azon dolgozik, hogy ugyanezt az adatfolyamot a banki kereskedési rendszerek és az intézményi algoritmusok számára is használhatóvá tegye.
A blokkláncelemző platform elindította valós idejű piaci adatfeedszolgáltatását, amely több mint 200 on-chain kereskedési helyszín tranzakcióit egységesíti.
A Dune bejelentése szerint az adatok nagyjából egy másodperccel a végrehajtás után elérhetővé válnak, így a decentralizált tőzsdék aktivitása bekerülhet a hagyományos pénzügyi infrastruktúrába.
A szolgáltatás jelenleg 12 blokklánc adatait dolgozza fel, köztük az Ethereum, a Solana, a Base és az XLayer hálózatét. A rendszer az azonnali spotügyletek mellett a Hyperliquid és a Lighter perpetual piacainak tranzakcióit is figyeli.
Az adatokat egységes formátumban közli: látható az ár, a kötés mérete, a kereskedési helyszín, a likviditási pool, valamint az adott tranzakció blokkláncos azonosítója.
A Dune Market Data Feeds nem egyszerű blokkláncböngészőként működik. A platform a különböző láncokon és protokollokon létrejött ügyleteket közös piaci adatstruktúrába rendezi, ami különösen fontos azoknak a szereplőknek, amelyek egyszerre több tőzsdén és több hálózaton követik ugyanazt az eszközt.
Az intézmények előbb mérnek, aztán kereskednek
Fredrik Haga, a Dune társalapítója és vezérigazgatója szerint a kezdeti ügyfelek között kvantitatív alapok, market makerek, vagyonkezelők és banki kereskedési részlegek is megtalálhatók.
A konkrét cégek nevét titoktartási megállapodások miatt nem hozta nyilvánosságra, azt viszont elmondta, hogy ezek a szereplők főként a likviditás felmérésére, a tőzsdék közötti ár-összehasonlításra és kereskedési stratégiáik tesztelésére használják az adatokat.
Ez fontos különbség a korábbi intézményi hozzáálláshoz képest. A bankok és alapkezelők sokáig megengedhették maguknak, hogy figyelmen kívül hagyják a decentralizált piacokat.
A tokenizált állampapírok, részvények és egyéb valós eszközök terjedésével azonban az on-chain árképzés egyre kevésbé kerülhető meg.
Haga szerint az intézmények többsége először csak megfigyeli ezeket a piacokat, mert a digitális eszközök értékeléséhez már nem elegendő a hagyományos tőzsdei adat. A közvetlen kereskedést ugyanakkor továbbra is nehezíti, hogy az on-chain likviditás szétszóródik.
Ugyanaz az eszköz több tucat decentralizált platformon, különböző blokkláncokon és eltérő likviditási poolokban foroghat. Nincs egyetlen központi tőzsde, amely minden kötést összesítene, ezért a kereskedőnek először azt kell feltérképeznie, hogy az adott token hol, milyen áron és mekkora forgalom mellett cserél gazdát.
A Dune adatai ezt a töredezett piacot próbálják egyetlen, intézményi szinten is feldolgozható nézetbe rendezni.
Ráadásul a pontosabb adatok nemcsak a végrehajtást javíthatják. Segíthetnek a stablecoinok árfolyamának megfigyelésében, a tokenizált alapok nettó eszközértékének ellenőrzésében, valamint a kockázatkezelési modellek finomhangolásában is.
Magyar és közép-európai piaci szereplők számára ez azért lehet érdekes, mert a régió kisebb intézményei sokszor ugyanazokhoz a globális likviditási forrásokhoz kapcsolódnak, mint a nagy amerikai vagy nyugat-európai szereplők.
A tokenizált részvények gyorsan nőnek, a piac mégis széttagolt
A Dune új szolgáltatásának időzítése nem véletlen. Az elmúlt évben látványosan bővült a tokenizált részvények piaca, miközben a likviditás minősége és az eszközök jogi háttere továbbra is vitákat gerjeszt.
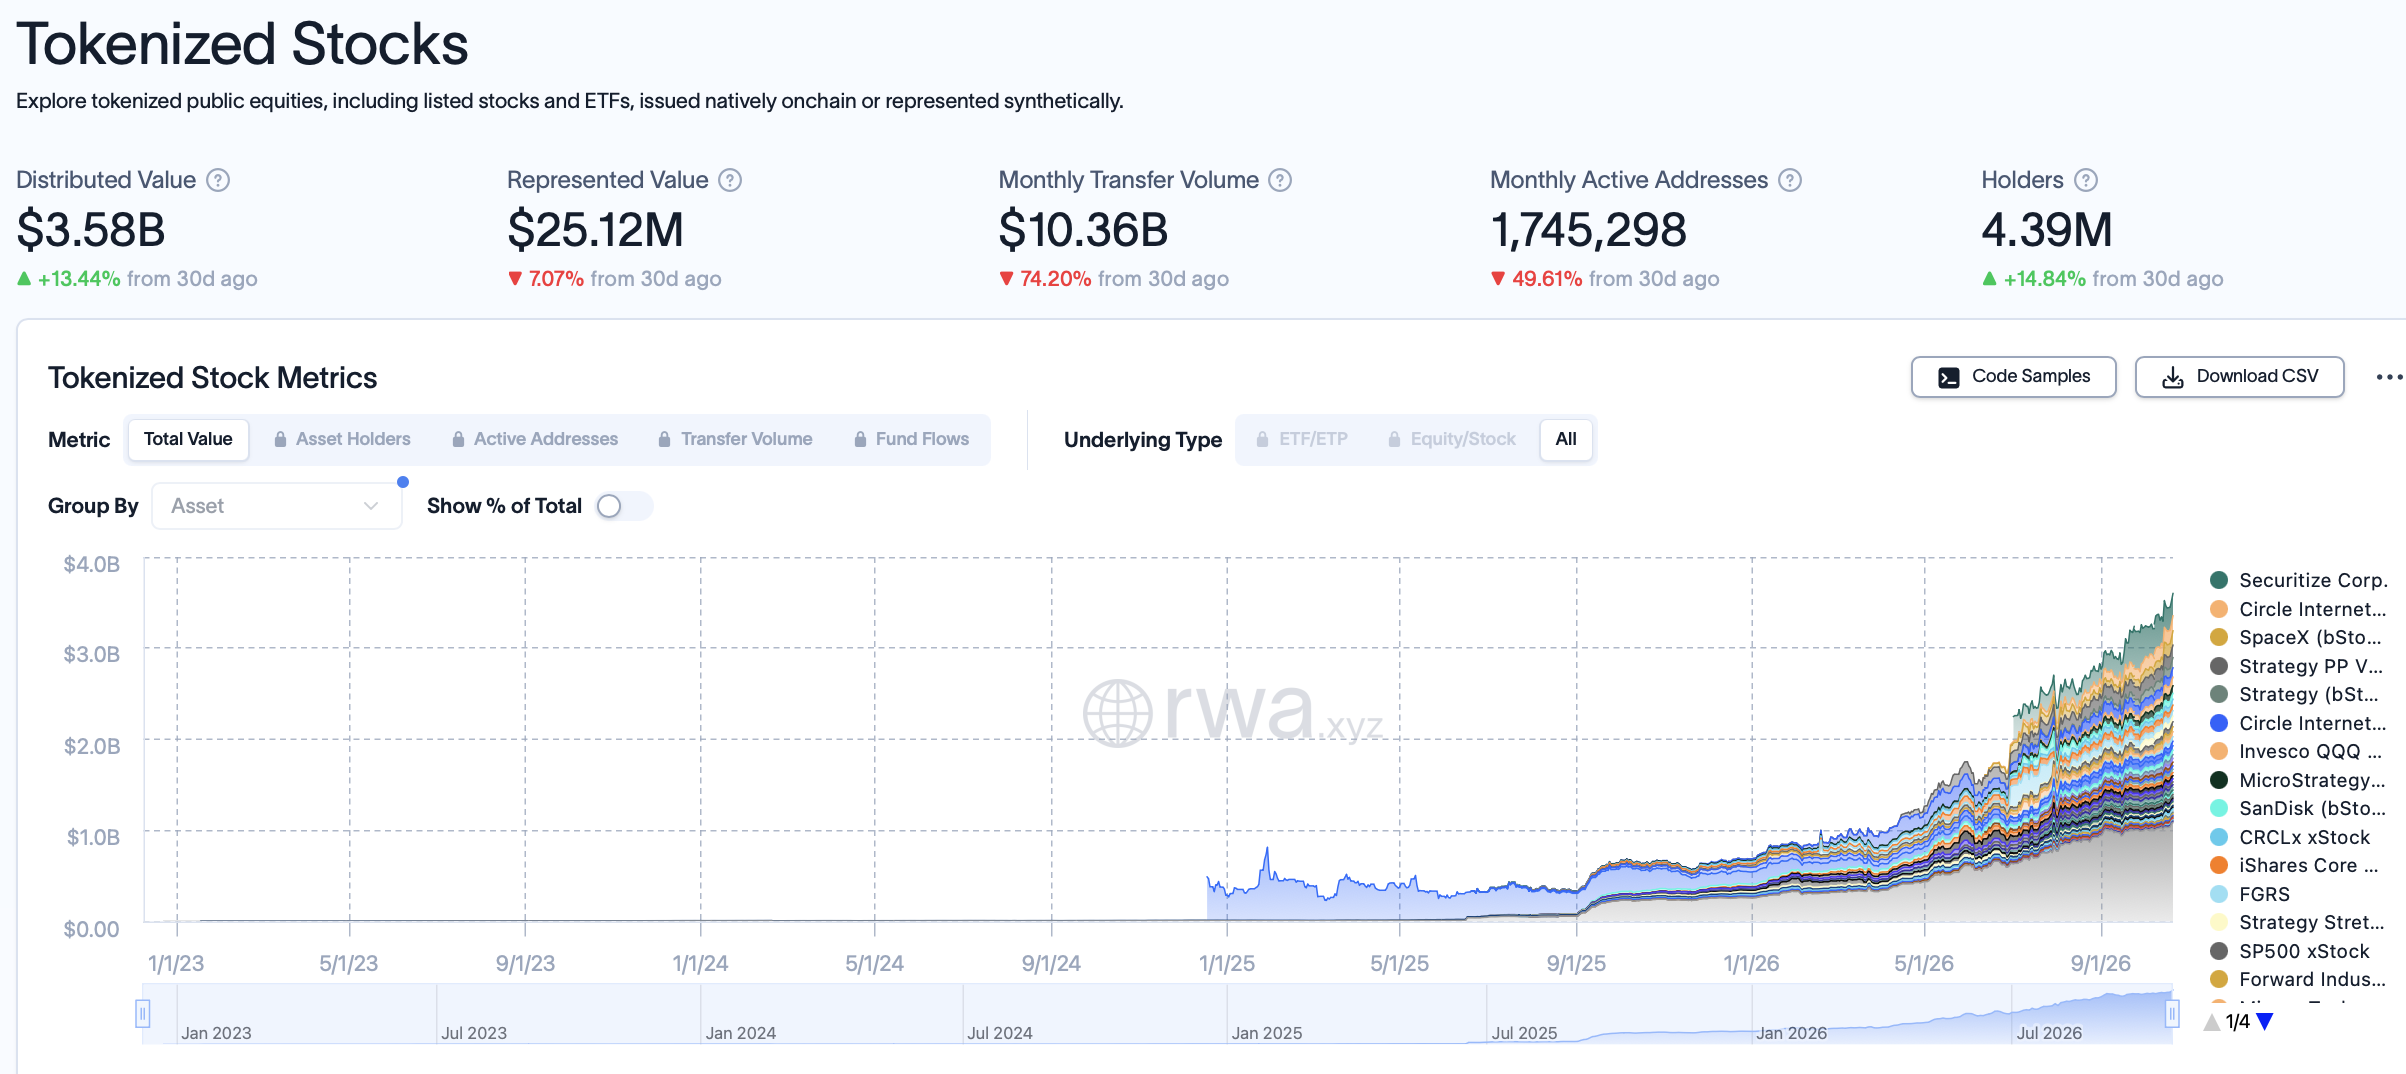
A RWA.xyz adatai szerint a tokenizált részvények összesített értéke mintegy 3,58 milliárd dollárra emelkedett, szemben az egy évvel korábbi nagyjából 627 millió dollárral.
Ez közel 470 százalékos növekedést jelent. A szám azonban önmagában nem árulja el, hogy ezekből az eszközökből mennyi forog valóban aktív piacon, és mekkora részük csupán kibocsátott, de ritkán kereskedett token.
A fragmentáció közben újabb problémákat okoz. Ha ugyanazt a Microsoft- vagy Tesla-részvényt több blokkláncon, eltérő kibocsátók tokenjeként és különböző decentralizált platformokon lehet megvásárolni, akkor könnyen kialakulhatnak árkülönbségek.
Ez növeli a csúszást, drágítja a végrehajtást, és megnehezíti annak megállapítását, hogy valójában melyik piac tekinthető elsődlegesnek.
Ezek a kérdések az OKX és az Intercontinental Exchange, a New York Stock Exchange tulajdonosa által létrehozott OKXICE kezdeményezés körül is előkerültek. A tervezett platform október 4-én jelentette be tokenizált részvénykereskedési terveit, az elképzelés azonban több kibocsátónál ellenállásba ütközött.
A CoinDesk beszámolója szerint eddig 16 vállalat jelezte, hogy nem kívánja részvényeit a tervezett platformon látni. A listán többek között a Microsoft, az Alphabet és a Goldman Sachs is szerepel. A cégek nem minden esetben részletezték kifogásaikat, de a háttérben a szabályozási bizonytalanság, az árképzés, a befektetővédelem és a „legjobb végrehajtás” követelménye egyaránt szerepet játszhat.
A vállalati tiltakozás ugyanakkor nem feltétlenül állítja meg a tokenizációt. Inkább azt mutatja, hogy a technológia gyorsabban fejlődik, mint ahogy a kibocsátók, a szabályozók és a piaci infrastruktúra közös szabályokat alakítanának ki.
Az intézményi tőke belépéséhez ezért nem pusztán több tokenre lesz szükség. Megbízható árfolyam-adatok, összehangolt likviditás, átlátható tulajdonosi jogok és egyértelmű jogi keretek is kellenek.
A Dune adatfeedszolgáltatása az első problémára adhat választ – a tokenizált pénzügyi piacok következő nagy kihívása azonban továbbra is az lesz, hogy a szétszórt likviditásból valóban egységes és hatékony piac szülessen.
Olvastad már? A Visa, a Mastercard és a Western Union is lépett, új korszak jöhet a stablecoin-fizetéseknél
Makrogazdasági és piaci elemző, a Kriptoworld.hu külsős szerzője
Fókuszom az, hogyan csapódnak le a kamatdöntések, az infláció, az energiaárak és a geopolitika a hétköznapi pénzügyi döntésekben – és végül a kriptopiacon. Nem „árjóslásban” utazom, hanem a háttérfolyamatokban: mit üzennek a hozamok, a dollár, a likviditás és a kockázatvállalási kedv. A célom, hogy a gyors hírek mögött látható legyen a logika: mi változott, mi miért fontos, és mire érdemes figyelni.
📅 Megjelenés: 2026. október 24. • 🕓 Utolsó frissítés: 2026. október 23.
Tájékoztatás: A kriptoworld.hu oldalon található információk és elemzések a szerzők magánvéleményét tükrözik. A jelen oldalon megjelenő írások, cikkek nem valósítanak meg a 2007. évi CXXXVIII. törvény (Bszt.) 4. § (2). bek 8. pontja szerinti befektetési elemzést és a 9. pont szerinti befektetési tanácsadást.
Bármely befektetési döntés meghozatala során az adott befektetés megfelelőségét csak az adott befektető személyére szabott vizsgálattal lehet megállapítani, melyre a jelen oldal nem vállalkozik és nem is alkalmas. Az egyes befektetési döntések előtt éppen ezért tájékozódjon részletesen és több forrásból, szükség esetén konzultáljon befektetési tanácsadóval!
A cikkekben megjelenő esetleges hibákért téves információkból eredendő anyagi károkért a kriptoworld.hu felelősséget nem vállal.