

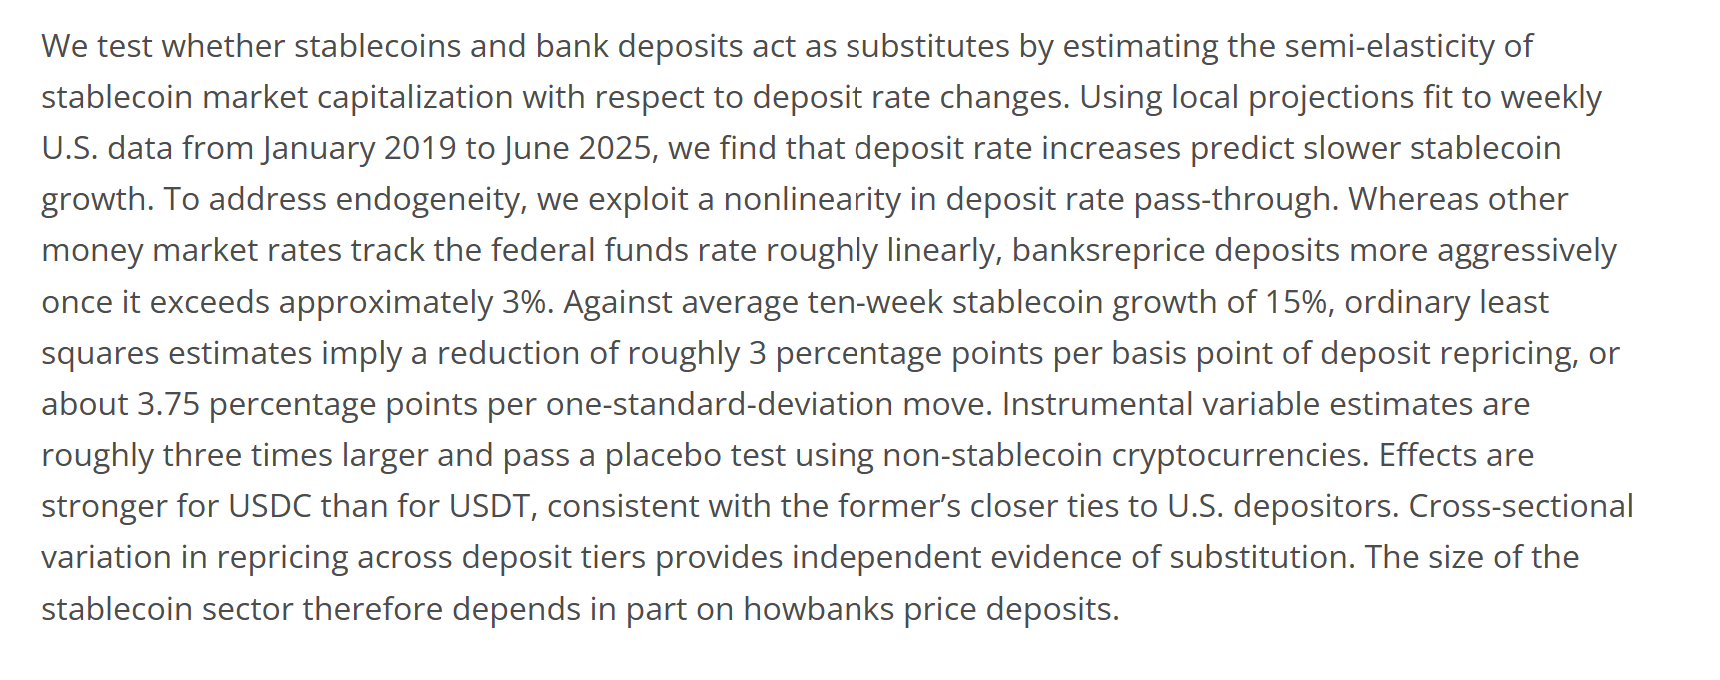
A banki betéti kamatok egészen minimális emelkedése is fékezheti a stablecoinok térnyerését – erre jutott a BIS friss tanulmánya.
A kutatás szerint a banki betéti kamatok átárazása és a stablecoinok piaci kapitalizációjának növekedése között közvetlen kapcsolat figyelhető meg.
A vizsgált időszakban a stablecoinok átlagos tízhetes növekedése nagyjából 15 százalék volt. Ehhez képest már egyetlen bázispontos, vagyis 0,01 százalékpontos betétihozam-emelkedés is körülbelül 3 százalékpontos lassulással járt.
Ez nem azt jelenti, hogy a stablecoinok kínálata egyik napról a másikra összeomlik, hanem azt, hogy a friss tőke egy része inkább a banki megtakarítások felé fordulhat.
A hatás nem egyformán érinti az egyes digitális dollárokat. A BIS elemzése alapján az USDC növekedése hozzávetőleg 4,8 százalékponttal, míg az USDT-é körülbelül 1,9 százalékponttal csökkenhetett hasonló kamatváltozás mellett.
A kutatók szerint ez összhangban áll azzal, hogy az USDC szorosabban kapcsolódik az amerikai intézményi és lakossági pénzügyi rendszerhez.
A bankbetét és a stablecoin részben ugyanazért a pénzért versenyez
A jelenség mögött egyszerű gazdasági logika áll. A stablecoinok jellemzően nem fizetnek közvetlen kamatot a tulajdonosuknak, miközben a bankbetét – különösen magasabb kamatkörnyezetben – nominális hozamot kínál.
Ha a felhasználó ugyanazt a dollárértékű megtakarítást tarthatja digitális tokenben vagy kamatozó bankszámlán, a hozamkülönbség könnyen megváltoztathatja a döntését.
A BIS ugyanakkor nem talált hasonló, érdemi kapcsolatot a banki betéti kamatok és a nem stablecoin kriptoeszközök között.
Ez fontos különbség: a kamatemelkedés elsősorban azokat a digitális eszközöket érintheti, amelyeket a befektetők készpénzhelyettesítőként, likviditási tartalékként vagy dollárhoz kötött parkolóeszközként használnak.
Következésképpen a magasabb banki kamat lassíthatja az új stablecoinok kibocsátását és a teljes piaci kapitalizáció bővülését, de önmagában nem szünteti meg a meglévő állományt.
A kereskedési platformokon, decentralizált pénzügyi protokollokban és nemzetközi elszámolásokban továbbra is lehet gyakorlati igény a gyorsan mozgatható digitális dollárokra.
A Visa már nemcsak kriptós elszámolásként tekint az USDC-re
Miközben a banki hozamok nyomást gyakorolhatnak a stablecoinok megtakarítási célú keresletére, a fizetési infrastruktúra fejlődése új felhasználási területeket nyit.
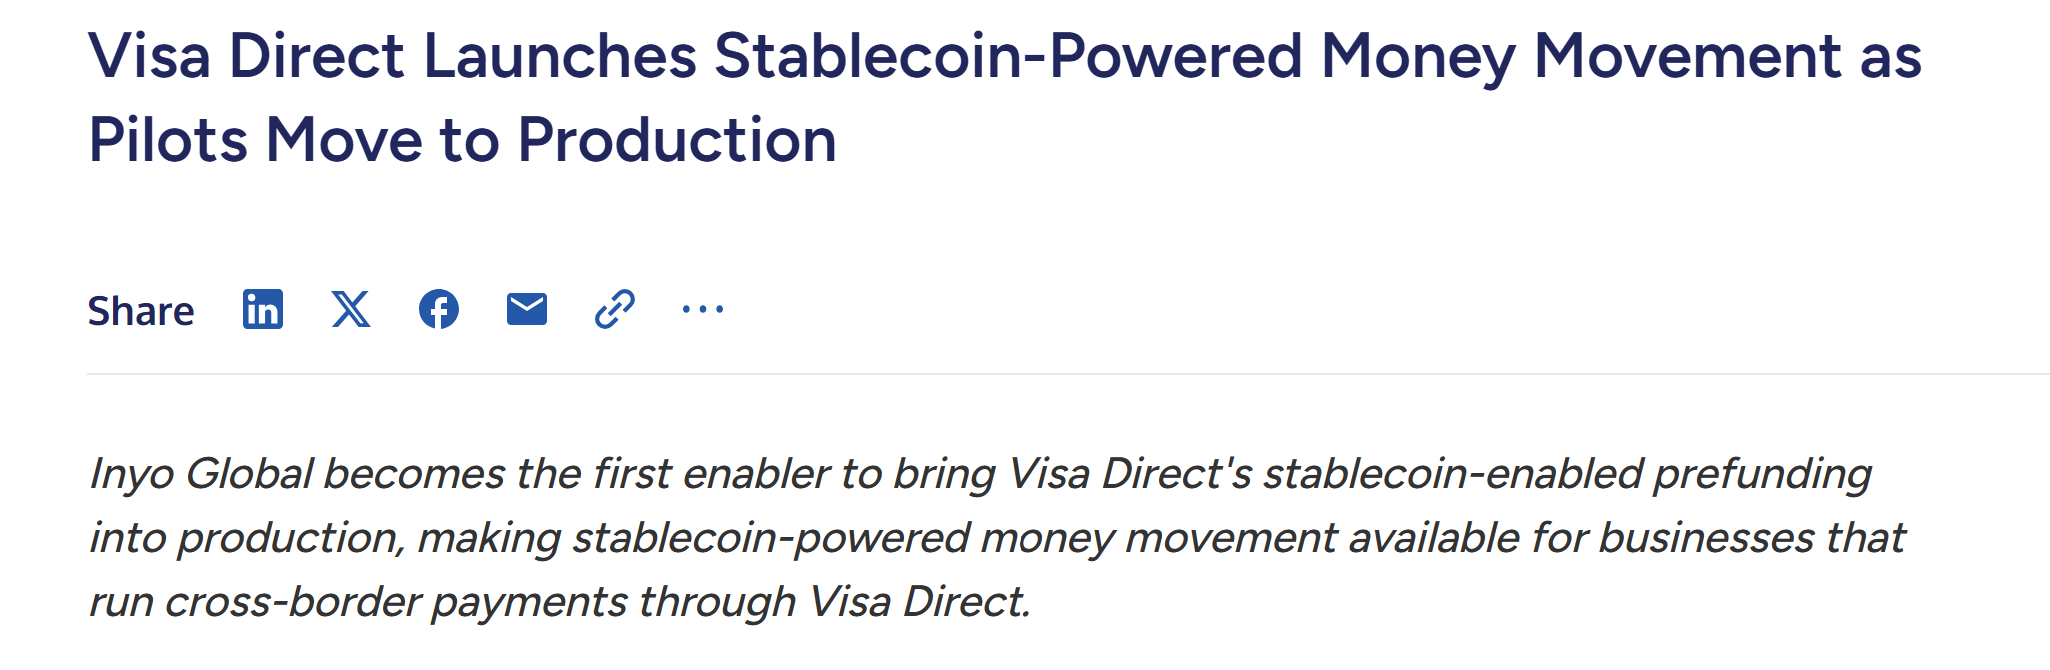
A Visa októberi bejelentése szerint a Visa Direct stablecoinalapú előfinanszírozása a kísérleti szakaszból kereskedelmi alkalmazásba lépett.
A kezdeti bevezetésben az Inyo Global vesz részt elsőként. A vállalat olyan pénzügyi infrastruktúrát működtet, amelyen keresztül a Visa Direct ügyfelei USDC-vel, közel valós időben finanszírozhatják határokon átnyúló kifizetéseiket.
A megoldás több mint 180 országban támogat belföldi és nemzetközi pénzmozgásokat, beleértve a munkabérek, vállalkozói díjak és egyéb kifizetések teljesítését is.
Ez már egészen más keresletet teremthet, mint a kriptotőzsdei spekuláció. Egy magyar vagy közép-európai fintech például nem pusztán kereskedési célból tarthat USDC-egyenleget, hanem azért, hogy hétvégén, banki munkaszüneti napon vagy eltérő időzónákban is gyorsan indíthasson nemzetközi kifizetéseket.
A stablecoinalapú előfinanszírozás ráadásul csökkentheti a hagyományos levelezőbanki hálózatoktól és a banki nyitvatartástól való függést.
A vállalatok folyamatosan hozzáférhetnek a kifizetési likviditáshoz, miközben a blokkláncokon működő elszámolás gyorsabb és programozhatóbb lehet a hagyományos folyamatoknál.
A stablecoinpiac teljes kapitalizációja továbbra is több száz milliárd dolláros nagyságrendű. Ha a Visa további országokra, pénzintézetekre és fizetési partnerekre terjeszti ki a szolgáltatást, akkor az új tranzakciós felhasználás ellensúlyozhatja a kamatozó bankbetétek által elszívott kereslet egy részét.
Ennek ellenére a használat sebessége kulcsfontosságú marad. Ha a vállalati és lakossági elfogadás elmarad a várakozásoktól, a kamatot nem termelő stablecoinok tulajdonosai alternatív megoldásokat kereshetnek.
Egyre több olyan konstrukció jelenik meg, amely valamilyen hozamot kapcsol a stablecoinok mögött tartott eszközökhöz, bár ezek kockázata és jogi megítélése jelentősen eltérhet a hagyományos bankbetétekétől.
Az USDC tranzakciós szerepe gyorsabban nőhet, mint a kínálata
A Visa stablecoin-elszámolási volumenének évesített üteme időközben meghaladta a 20 milliárd dollárt. A vállalat korábbi adatai szerint ez több mint tizenötszörös növekedést jelentett az előző évhez képest.
A Visa közlése alapján a stablecoinhoz kapcsolódó kártyaprogramok száma is gyorsan bővül, ami azt mutatja, hogy az eszközök fokozatosan kilépnek a kriptós infrastruktúra szűk köréből.
Az évesített ütem azonban nem azonos azzal, hogy a Visa már ténylegesen 20 milliárd dollárnyi tranzakciót teljesített egy teljes év alatt.
Ez egy aktuális forgalmi szintből számított becslés. Mindazonáltal a trend egyértelmű: a stablecoinok egyre gyakrabban jelennek meg a háttérben működő elszámolási rétegként.
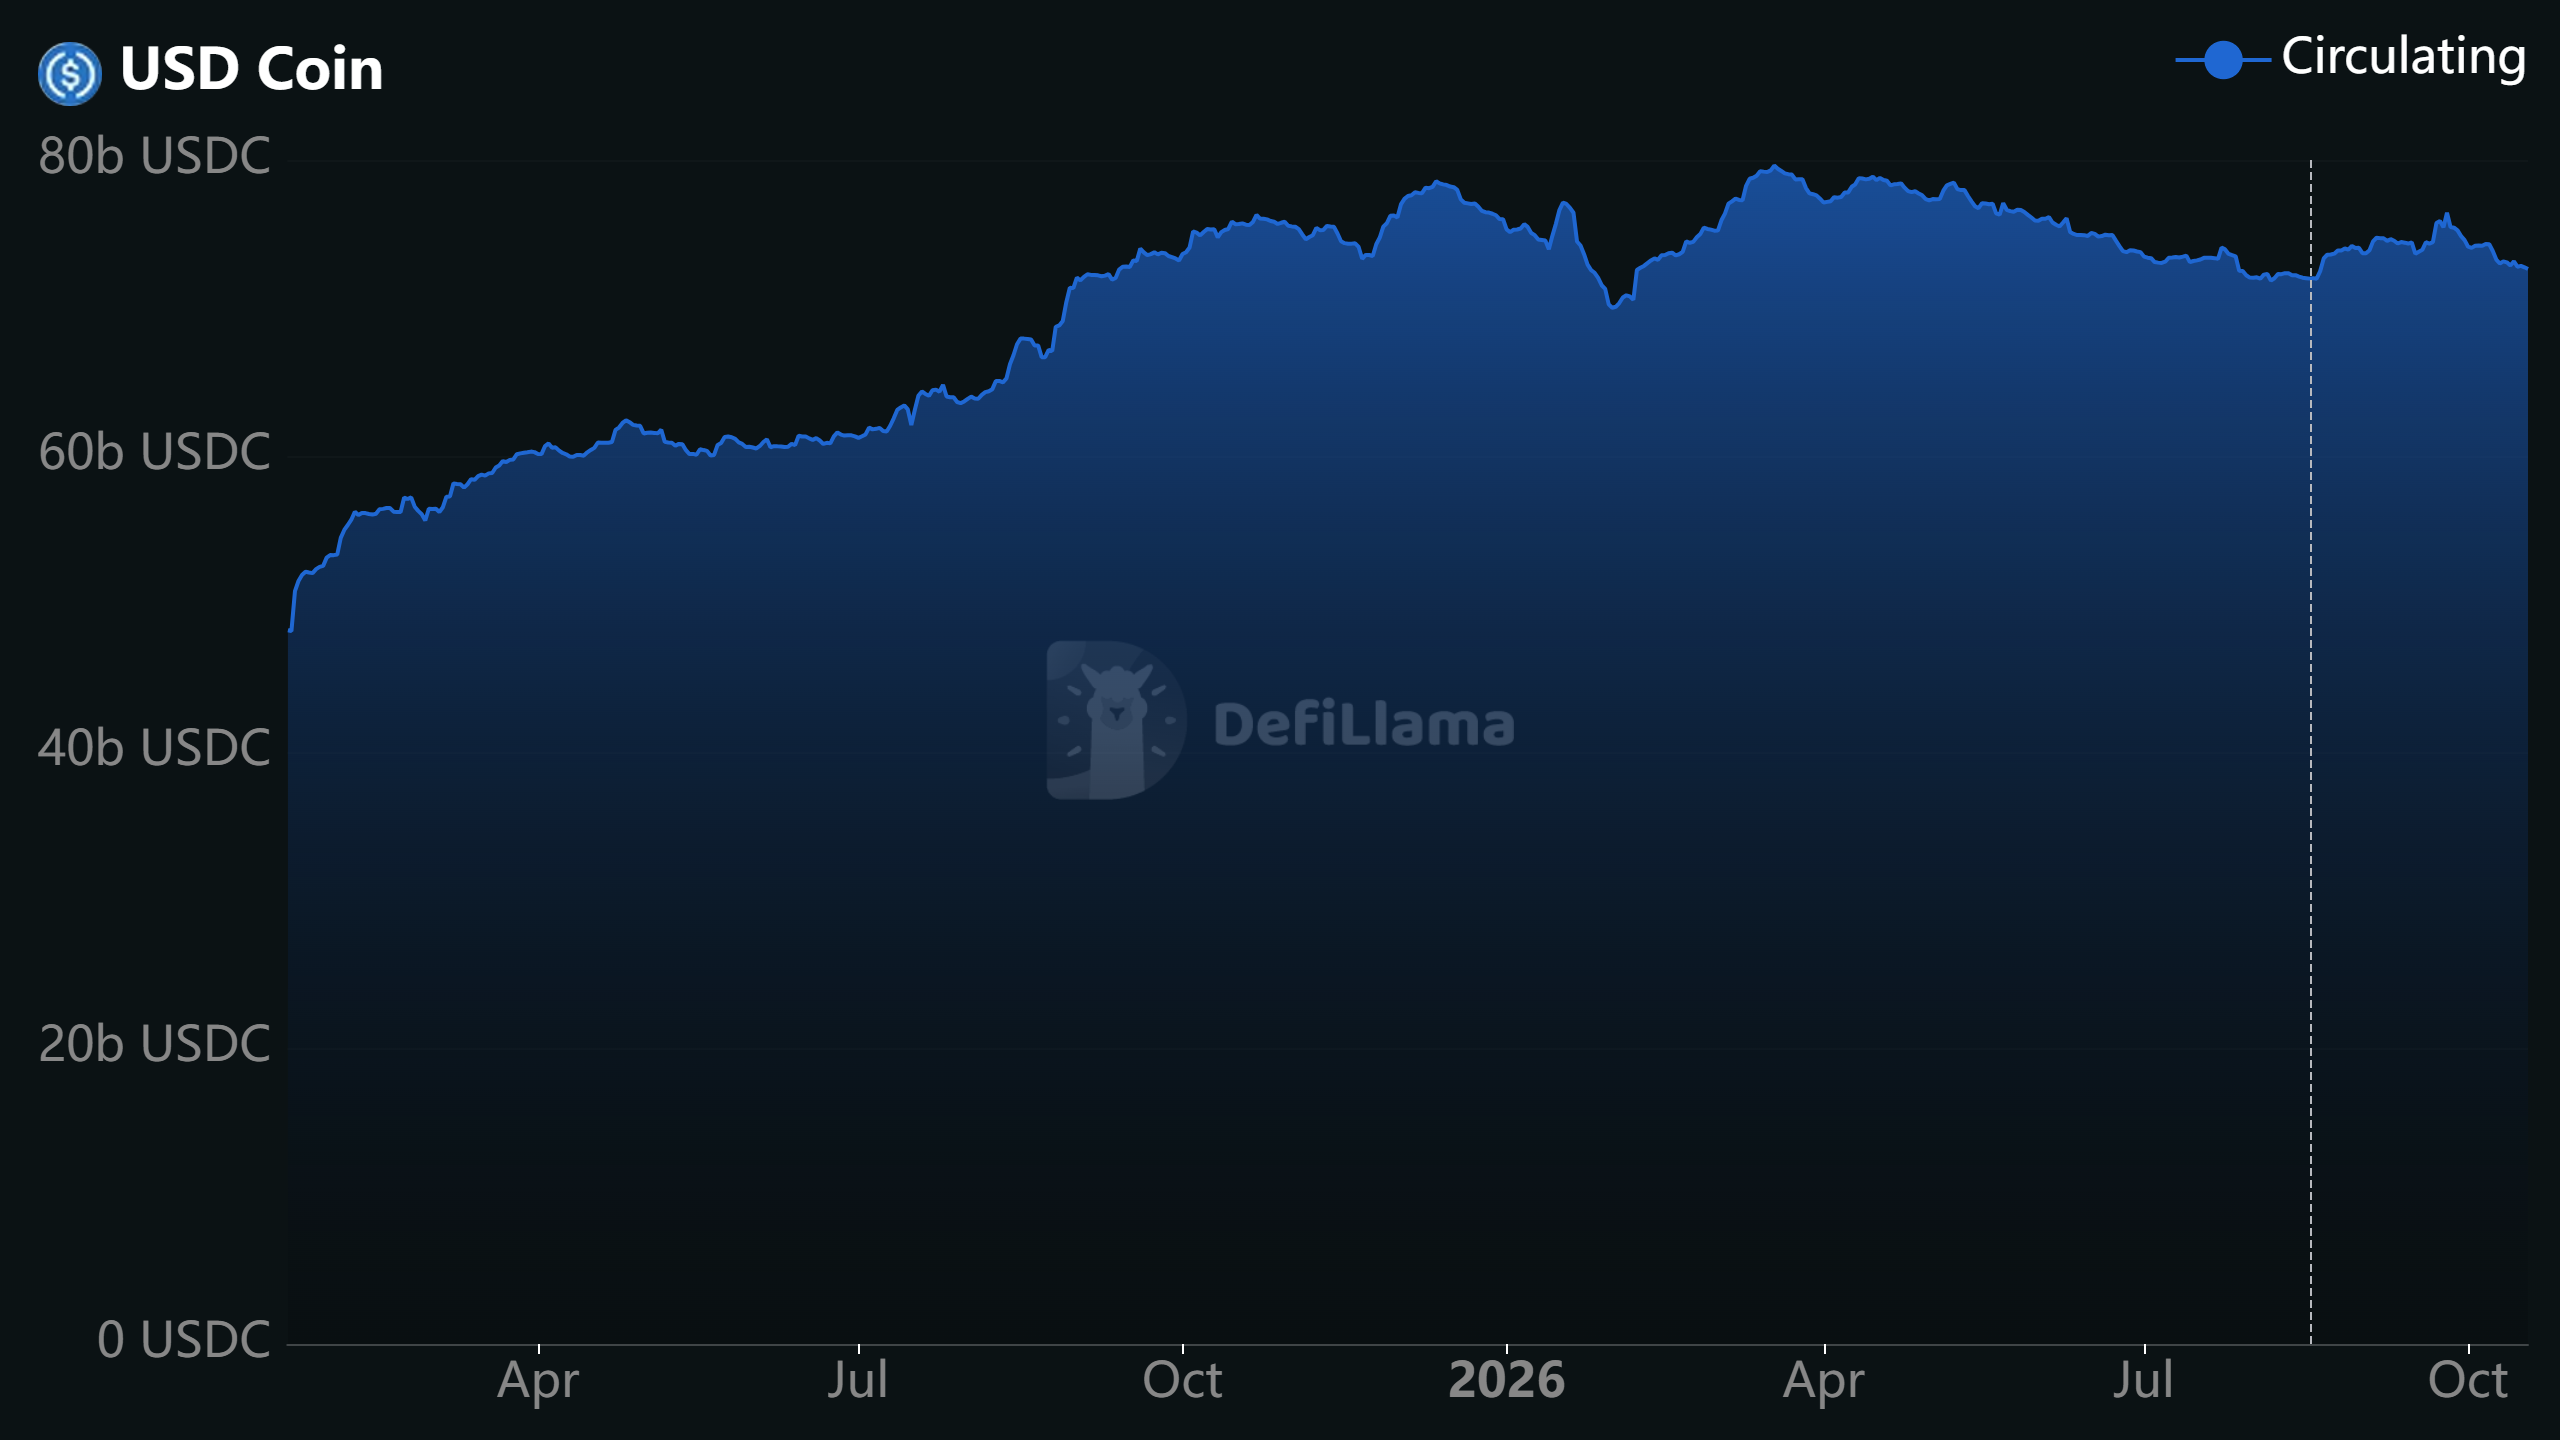
A DeFiLlama adatai alapján az USDC forgalomban lévő állománya 70 milliárd dollár feletti nagyságrendet képvisel.
Ennél azonban fontosabb kérdés, hogy ebből mennyi vesz részt ténylegesen kereskedelmi, vállalati vagy határokon átnyúló tranzakciókban. A nagy kínálat önmagában még nem bizonyítja, hogy a tokenek aktívan támogatják a gazdasági forgalmat.
Ha az elszámolásokban használt USDC mennyisége gyorsabban emelkedik, mint a teljes forgalomban lévő állomány, az erősödő banki betéti kamatok keresletcsökkentő hatása részben tompulhat.
Ehhez azonban az kell, hogy a kereskedők, fintechcégek, pénzforgalmi szolgáltatók és kártyakibocsátók rendszeresen használják az előfinanszírozott USDC-egyenlegeket.
A kamat fékezhet, a valódi használat viszont új lendületet adhat
A BIS kutatása szerint a bankbetétek és a stablecoinok részben ugyanazért a likviditásért versenyeznek. A magasabb betéti hozam tehát lassíthatja a stablecoinpiac bővülését, különösen az USDC esetében, amely erősebben kötődik az amerikai pénzügyi rendszerhez.
Ugyanakkor a Visa fejlesztései azt jelzik, hogy a stablecoinok szerepe nem merül ki a megtakarításban vagy a kriptokereskedésben.
Amennyiben az USDC egyre több bérkifizetésben, nemzetközi átutalásban és vállalati elszámolásban jelenik meg, a tranzakciós kereslet ellensúlyozhatja a banki kamatok által kiváltott lassulást.
Olvastad már? Túl gyorsan jöhetett az optimizmus a bitcoin piacán az elemzők szerint
Kriptoworld.hu szerkesztője, a Kriptoworld.hu alapítója
LinkedIn | X (Twitter) | Facebook
A Kriptoworld.hu alapítójaként és szerkesztőjeként írásaiban azt vizsgálom, hogyan alakítják át a gazdasági és technológiai változások az emberek döntéseit, biztonságérzetét és jövőképét. Olyan nézőpontból írok, amely a gyors hírek mögötti következményeket és kérdéseket keresi. Hiszek abban, hogy a kriptovilágról nem csak technikailag, hanem emberi nyelven is lehet hitelesen beszélni. Írásaim célja nem tanácsadás, hanem megértés: segíteni eligazodni egy olyan világban, ahol a pénz, a technológia és a bizalom egyszerre változik.
📅 Megjelenés: 2026. október 20. • 🕓 Utolsó frissítés: 2026. október 20.
✉️ Kapcsolat: [email protected]
Tájékoztatás: A kriptoworld.hu oldalon található információk és elemzések a szerzők magánvéleményét tükrözik. A jelen oldalon megjelenő írások, cikkek nem valósítanak meg a 2007. évi CXXXVIII. törvény (Bszt.) 4. § (2). bek 8. pontja szerinti befektetési elemzést és a 9. pont szerinti befektetési tanácsadást.
Bármely befektetési döntés meghozatala során az adott befektetés megfelelőségét csak az adott befektető személyére szabott vizsgálattal lehet megállapítani, melyre a jelen oldal nem vállalkozik és nem is alkalmas. Az egyes befektetési döntések előtt éppen ezért tájékozódjon részletesen és több forrásból, szükség esetén konzultáljon befektetési tanácsadóval!
A cikkekben megjelenő esetleges hibákért téves információkból eredendő anyagi károkért a kriptoworld.hu felelősséget nem vállal.