

A stablecoinok nem csupán a kriptokereskedők eszközei: a határokon átnyúló pénzküldésben is látványosan csökkenthetik a költségeket.
Egy friss iparági elemzés szerint egy 200 dolláros hazautalás díja stablecoinalapú fizetési csatornán mediánértéken mindössze 1 százalék, vagyis 2 dollár lehet. Ugyanez a tranzakció a hagyományos rendszereken átlagosan 6,36 százalékba, azaz 12,72 dollárba kerül.
A különbség így mintegy 84 százalékos megtakarítást jelenthet. Az összehasonlítás ugyanakkor nem teljesen azonos időszakok adataira épül: a Borderless.xyz 2026 harmadik negyedévének árazását a Világbank 2025 harmadik negyedéves remittance-adataival vetették össze.
A számok ennek ellenére jól érzékeltetik, miért vált a stablecoin az egyik legfontosabb kriptós fizetési alkalmazássá.
A díjaknál ráadásul nemcsak a nyíltan felszámított tranzakciós költséget kell figyelembe venni. A hagyományos átutalások végösszegét gyakran a devizaváltási marzs, a közvetítő bankok díja és a fogadóoldali költségek is megemelik.
Egy dollárhoz kötött token esetében ezek egy része kieshet, különösen akkor, ha a küldő és a fogadó fél egyaránt digitális pénztárcát vagy közvetlen stablecoin-infrastruktúrát használ.
A fejlődő régiókban még nagyobb lehet az előny
A költségelőny nem egyformán jelentkezik minden piacon. A Szubszaharai Afrikába küldött hagyományos átutalások átlagosan 8,46 százalékba kerültek, miközben a stablecoinos megoldások mediánköltsége 2,9 százalék volt. Latin-Amerikában a két érték 5,64, illetve 1,25 százalékot tett ki.
Ez különösen fontos azokban az országokban, ahol a banki infrastruktúra hiányos, a készpénzhasználat továbbra is magas, vagy a helyi valuta gyorsan veszít az értékéből.
Argentínában, Törökországban és több afrikai országban a dollárhoz kötött digitális eszközök nemcsak átutalási csatornaként, hanem megtakarítási alternatívaként is megjelentek.
Magyar szemmel a modell elsősorban a külföldön dolgozó magyarok és a közép-európai vállalkozások számára lehet érdekes.
Egy euróban vagy dollárban érkező összeg esetében a stablecoin gyors elszámolást biztosíthat, a végső forintra váltásnál azonban továbbra is számolni kell a szolgáltatói díjjal, a spreadekkel és az adózási megfeleléssel.
Következésképpen a blokklánc önmagában nem teszi ingyenessé a pénzmozgást, csak több költségelemet képes kiiktatni.
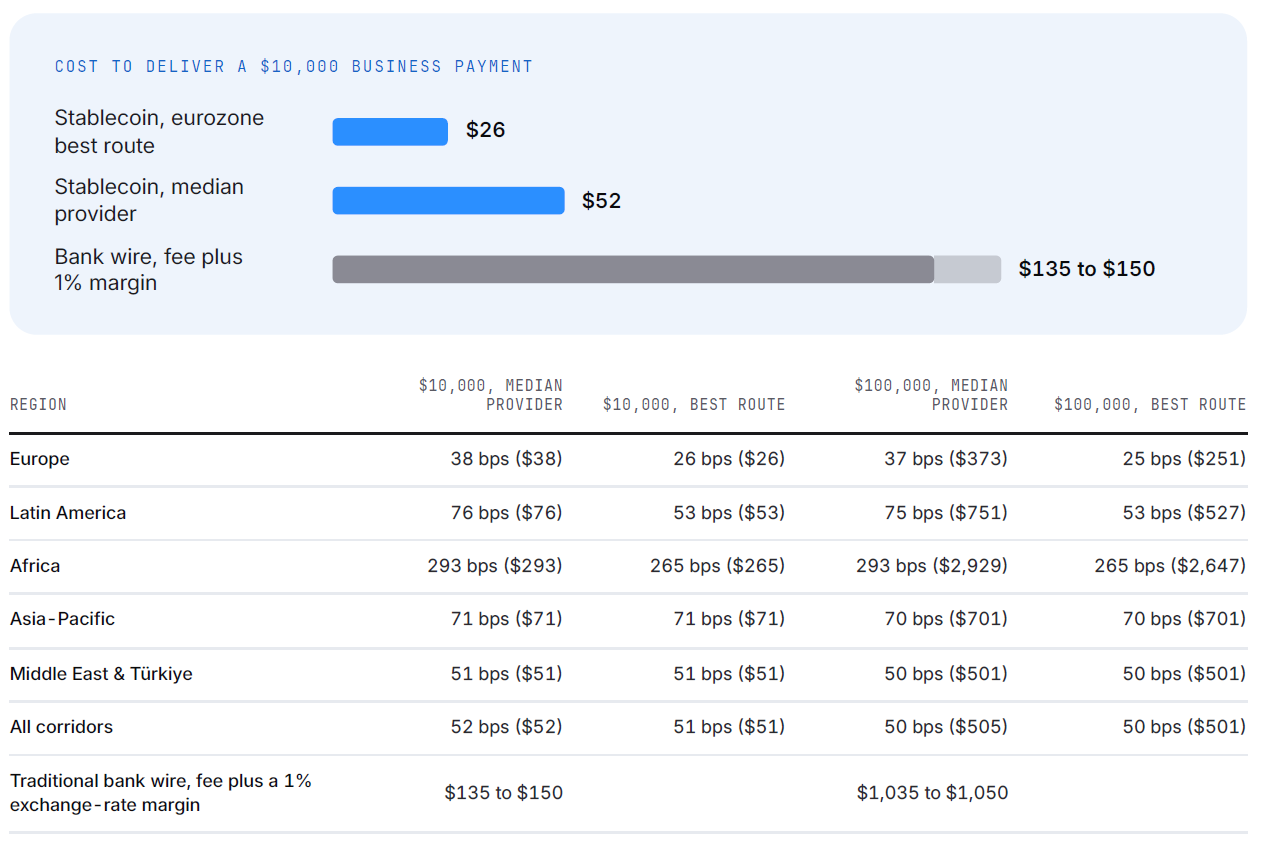
A vállalati tranzakcióknál még feltűnőbb a különbség. Egy 10.000 dolláros, euróövezetbe irányuló stablecoinalapú utalás a legolcsóbb szolgáltatói útvonalon akár 26 dollárból is megvalósulhat. A vizsgált szolgáltatók mediánértéke 52 dollár volt.
Ezzel szemben egy hagyományos nemzetközi banki átutalás ugyanekkora összegnél jellemzően 135–150 dollárba kerülhet, ha a tranzakciós díj mellett 1 százalékos devizaváltási marzzsal is számolunk.
Ez a különbség a nagyobb összegű beszállítói, freelancer- vagy exportfizetéseknél már nem elhanyagolható tétel, hanem közvetlenül befolyásolja a vállalkozás nyereségét.
A hagyományos pénzügyi szereplők eközben nem kivonulnak, hanem igyekeznek bekapcsolódni az új infrastruktúrába.
A Mastercard 2026-ban stablecoin-alapú elszámolási lehetőségekkel bővítette hálózatát, korábban pedig olyan megoldásokat is bemutatott, amelyek a digitális dolláregyenlegeket banki számlákhoz és kártyás fizetésekhez kapcsolják.
Percek alatt megérkezhet a pénz, de a sikeresség nem mindenhol azonos
A stablecoinok másik nagy előnye a sebesség. A Borderless adatai szerint a helyi azonnali fizetési rendszerekhez kapcsolt kifizetések több latin-amerikai országban néhány percen belül teljesültek.
Brazil esetben a PIX-hálózaton a medián elszámolási idő két perc volt. A mexikói SPEI három perc alatt teljesített, míg a kolumbiai PSE szintén kétperces mediánt produkált.
Ezzel szemben a hagyományos SWIFT-utalások rendszerint a következő munkanapon érkeztek meg, a leglassabb tranzakciók pedig akár három munkanapot is igénybe vehettek.
Mindazonáltal a gyorsaság nem jelenti automatikusan azt, hogy minden tranzakció sikeres lesz. A mexikói SPEI 98,6 százalékos teljesítési arányt ért el, a brazil PIX 97,8 százalékot produkált. A kolumbiai PSE esetében 79 százalékos, Costa Rica SINPE-rendszerénél pedig mindössze 73 százalékos sikerességi arányt mértek.
Ez a különbség arra figyelmeztet, hogy a stablecoin nem önmagában oldja meg a határokon átnyúló fizetések problémáit. A végső kifizetéshez helyi bankszámla, szabályozott szolgáltató és megfelelő likviditás kell.
Ha az úgynevezett off-ramp, vagyis a stablecoin helyi pénzre váltása akadozik, a blokkláncon elért gyorsaság a fogadóoldalon könnyen elveszhet.
A tranzakciós aktivitás gyorsabban nő, mint a stablecoin-piac értéke
A használat bővülése akkor is folytatódik, ha a teljes stablecoin-piaci kapitalizáció időszakosan stagnál.
A Standard Chartered friss előrejelzése szerint a piaci kapitalizáció 2030-ra elérheti a 2000 milliárd dollárt, a bank azonban ezt a célt a korábbi várakozásához képest két évvel későbbre tette.
A pénzintézet szerint közben a tranzakciós aktivitás tovább emelkedik: a stablecoinok forgalma és forgási sebessége gyorsabban nőhet, mint az új tokenek kibocsátása. Ez fontos változás a kriptopiac korábbi narratívájához képest.
A stablecoinok értékét ugyanis nem kizárólag az határozza meg, mekkora az összes kibocsátott állomány, hanem az is, hogy milyen gyakran és milyen célra használják őket.
A következő években ezért a stablecoinok versenyelőnye nem feltétlenül a spekulációban, hanem a mindennapi pénzmozgásokban mutatkozhat meg.
A remittances, a vállalati kifizetések és a kártyás elszámolások területén a gyorsabb, olcsóbb és folyamatosan működő digitálisdollár-infrastruktúra már most nyomást gyakorol a hagyományos banki rendszerekre.
Olvastad már? Oroszország 2027-től korlátozza a kriptós P2P-kereskedelmet
Kriptoworld.hu szerkesztője, a Kriptoworld.hu alapítója
LinkedIn | X (Twitter) | Facebook
A Kriptoworld.hu alapítójaként és szerkesztőjeként írásaiban azt vizsgálom, hogyan alakítják át a gazdasági és technológiai változások az emberek döntéseit, biztonságérzetét és jövőképét. Olyan nézőpontból írok, amely a gyors hírek mögötti következményeket és kérdéseket keresi. Hiszek abban, hogy a kriptovilágról nem csak technikailag, hanem emberi nyelven is lehet hitelesen beszélni. Írásaim célja nem tanácsadás, hanem megértés: segíteni eligazodni egy olyan világban, ahol a pénz, a technológia és a bizalom egyszerre változik.
📅 Megjelenés: 2026. október 17. • 🕓 Utolsó frissítés: 2026. október 17.
✉️ Kapcsolat: [email protected]
Tájékoztatás: A kriptoworld.hu oldalon található információk és elemzések a szerzők magánvéleményét tükrözik. A jelen oldalon megjelenő írások, cikkek nem valósítanak meg a 2007. évi CXXXVIII. törvény (Bszt.) 4. § (2). bek 8. pontja szerinti befektetési elemzést és a 9. pont szerinti befektetési tanácsadást.
Bármely befektetési döntés meghozatala során az adott befektetés megfelelőségét csak az adott befektető személyére szabott vizsgálattal lehet megállapítani, melyre a jelen oldal nem vállalkozik és nem is alkalmas. Az egyes befektetési döntések előtt éppen ezért tájékozódjon részletesen és több forrásból, szükség esetén konzultáljon befektetési tanácsadóval!
A cikkekben megjelenő esetleges hibákért téves információkból eredendő anyagi károkért a kriptoworld.hu felelősséget nem vállal.