

A bitcoin fix kínálata nemcsak az infláció ellen kínálna védelmet, hanem a hitelpiacokat is alapjaiban írhatná át.
Willy Woo kriptoelemző szerint a 21 millió érmére korlátozott pénzkínálat olyan gazdaságot eredményezhetne, amelyben drágábbá válik a hitelfelvétel, óvatosabbá a banki finanszírozás, és lassabbá a növekedés.
A lehetséges előny: kevesebb hitelbuborék. A kockázat: gyengébb beruházási dinamika és nehezebb válságkezelés.
A vita azt követően lángolt fel ismét, hogy Saifedean Ammous, A Bitcoin Standard szerzője újra megosztotta 2019-es felvetését az X-en.
Ammous továbbra is olyan közgazdasági érvet vár, amely világosan bemutatja, miért lenne életképtelen egy rögzített kínálatú pénzrendszer.
A kérdésre adott egyik részletesebb válasz ezúttal nem akadémiai közgazdásztól, hanem Willy Woo piaci elemzőtől érkezett.
A defláció növelheti az adósság valódi terhét
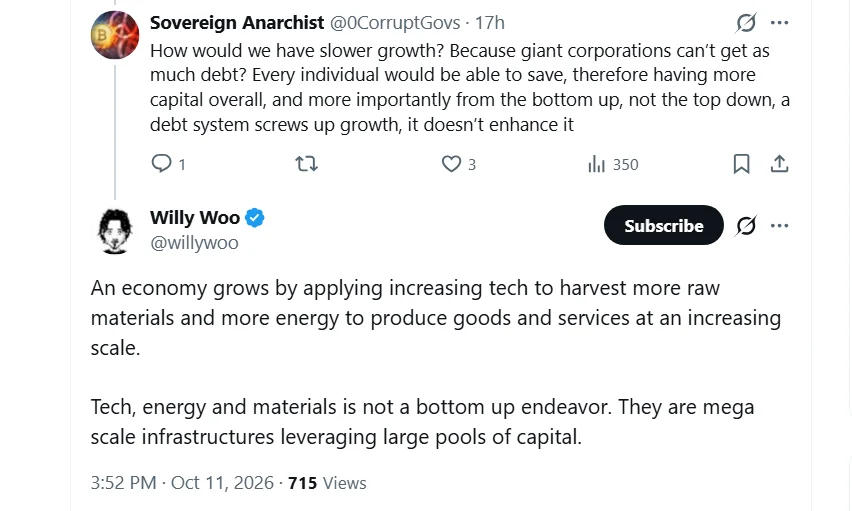
Woo érvelésének központi eleme a hitel és a pénz vásárlóereje közötti kapcsolat. Ha egy pénz hosszú távon erősödik, akkor a korábban felvett kölcsön visszafizetése reálértéken egyre nagyobb terhet jelent. Az adós ugyanannyi nominális egységgel tartozik, ezek az egységek azonban időközben többet érnek.
It reduces the ability for the economy to borrow to fuel productivity expansion because the currency mooning in value increases the risk that debtors will be unable to pay back.
(The current debt for economic growth example is the global borrowing to fuel AI infrastructure)…
— Willy Woo (@willywoo) October 11, 2026
Ez különösen problémás lehet akkor, ha a gazdaság jelentős része hitelből finanszírozza a beruházásokat.
A vállalatoknak magasabb hozamot kellene ígérniük a hitelezőknek, miközben a bankok és befektetők nagyobb nemfizetési kockázattal számolnának.
Következésképpen szigorodhatnának a hitelfeltételek, rövidülhetne a futamidő, és előtérbe kerülhetnének a stabil, gyorsan megtérülő projektek.
A vita időszerűségét az úgynevezett AI-infrastruktúra-boom is erősíti. A Nemzetközi Fizetések Bankja szerint a mesterséges intelligencia fejlesztéséhez szükséges adatközpontok, szerverek, hálózati rendszerek és energia-infrastruktúra finanszírozásában egyre nagyobb szerepet kap az adósság.
Ez jól példázza, mennyire támaszkodik a modern növekedés a jövőbeli bevételek előrehozására.
Woo szerint egy szűkös pénzrendszerben ezt a modellt sokkal nehezebb lenne fenntartani. Nem arról van szó, hogy hitel egyáltalán nem létezhetne, hanem arról, hogy a hitelalapú expanzió kevésbé válna rugalmas és olcsó eszközzé.
Az aranyfedezetű korszak nem a teljesen változatlan pénzkínálatról szólt
A bitcoinról szóló vitákban gyakran előkerül az aranystandard történelmi példája. Az összehasonlítás azonban csak akkor állja meg a helyét, ha figyelembe vesszük: a klasszikus aranyalapú rendszerben nem kizárólag az aranyérmék mennyisége határozta meg a forgalomban lévő pénzt.
A bankok és pénzintézetek ugyanis aranyfedezet mellett különféle bankjegyeket, betéteket és hitelviszonyokat hoztak létre.
A Bank of Canada tanulmánya szerint egy jövőbeli bitcoinstandard bizonyos szempontból a klasszikus aranystandardhoz hasonlíthatna: enyhe deflációval, korlátozott monetáris politikai mozgástérrel és a nemzetközi árfolyamok nagyobb kötöttségével járhatna.
Ez fontos különbség. A rögzített alap-pénzkínálat önmagában nem szünteti meg a hitelezést, viszont a hitelpénz mennyisége, a banki tartalékok és a visszaválthatóság szabályai döntően befolyásolnák, hogy mekkora pénzügyi rendszer épülhetne rá.
Kevesebb buborék, lassabb növekedés?
Woo nem állítja, hogy a lassabb gazdasági bővülés minden szempontból káros lenne.
Egy satoshira épülő gazdaságban – ahol a bitcoin legkisebb egysége töltené be a mindennapi elszámolás szerepét – a megtakarítás nagyobb súlyt kaphatna, a túlzott tőkeáttétel pedig kevésbé lenne vonzó.
Mindazonáltal ez a rendszer várhatóan kisebb és ritkább, de nem feltétlenül teljesen elkerülhető buborékokat eredményezne.
A piacok ugyanis nem pusztán a pénzkínálat miatt esnek túlzásokba: a várakozások, a technológiai ígéretek, a kapzsiság és a verseny ugyanúgy szerepet játszanak.
Az egyik vitázó azzal érvelt, hogy a megtakarítások idővel felhalmozzák a beruházásokhoz szükséges tőkét. Woo válasza szerint ez csak a kép egyik fele.
A modern növekedéshez nem elég a tőke: technológiára, energiára, nyersanyagokra, gyárakra, adatközpontokra és közlekedési hálózatokra is szükség van. Ezek létrehozása nagy összegeket és gyakran hosszú éveken át tartó hitelfinanszírozást igényel.
A közép-európai gazdaságok, köztük Magyarország számára ez különösen lényeges szempont. A régió beruházási modellje jelentős részben külföldi tőkére, banki hitelekre és állami ösztönzőkre támaszkodik.
Egy kemény pénzrendszerben az ilyen projektek finanszírozása várhatóan magasabb kockázati prémiumot követelne meg, ami lassíthatná az infrastruktúra-fejlesztést és a felzárkózást.
Woo korábbi elemzéseiben azt is felvetette, hogy a kriptopiacok nagyjából hat-nyolcéves adósságciklusokhoz igazodhatnak.
Ez nem elfogadott közgazdasági törvény, inkább egy piaci megfigyelés, amely szerint a likviditásbővülés, a tőkeáttétel és a kényszerű leépülés ismétlődő hullámokat okoz.
Nem dőlt el, hogy a stabilabb pénz megéri-e a lassabb gazdaságot
A vita végső soron két eltérő gazdasági prioritás ütközése. A bitcoin támogatói a dollár és más fiat pénzek vásárlóerejének hosszú távú csökkenését tekintik a legnagyobb veszélynek.
Szerintük a rögzített kínálat korlátot szabhat a pénznyomtatásnak, és fegyelmezheti az államokat, bankokat, valamint a vállalatokat.
A kritikusok ezzel szemben arra figyelmeztetnek, hogy a pénz értékének tartós emelkedése növelheti a nominális adósságok reálterhét.
A St. Louis-i Fed elemzése is rámutat: rögzített pénzkínálat mellett a gazdasági növekedés és a változó pénzkereslet könnyen deflációs nyomást teremthet.
Ezért a bitcoin 21 milliós kínálati plafonja – amelyet a Bitcoin hivatalos ismertetője is rögzít – egyszerre jelenthet védelmet és korlátot.
Mérsékelheti a monetáris hígulást, ugyanakkor megnehezítheti a hitelalapú beruházások és a válságkezelés finanszírozását.
A döntő kérdés továbbra is az: a kevesebb buborék elegendő kompenzációt jelent-e egy lassabb, szigorúbb és kevésbé rugalmas gazdaságért?
Olvastad már? Iránhoz köthető kriptók lefoglalására készülhet az USA
Kriptoworld.hu szerkesztője, a Kriptoworld.hu alapítója
LinkedIn | X (Twitter) | Facebook
A Kriptoworld.hu alapítójaként és szerkesztőjeként írásaiban azt vizsgálom, hogyan alakítják át a gazdasági és technológiai változások az emberek döntéseit, biztonságérzetét és jövőképét. Olyan nézőpontból írok, amely a gyors hírek mögötti következményeket és kérdéseket keresi. Hiszek abban, hogy a kriptovilágról nem csak technikailag, hanem emberi nyelven is lehet hitelesen beszélni. Írásaim célja nem tanácsadás, hanem megértés: segíteni eligazodni egy olyan világban, ahol a pénz, a technológia és a bizalom egyszerre változik.
📅 Megjelenés: 2026. október 13. • 🕓 Utolsó frissítés: 2026. október 13.
✉️ Kapcsolat: [email protected]
Tájékoztatás: A kriptoworld.hu oldalon található információk és elemzések a szerzők magánvéleményét tükrözik. A jelen oldalon megjelenő írások, cikkek nem valósítanak meg a 2007. évi CXXXVIII. törvény (Bszt.) 4. § (2). bek 8. pontja szerinti befektetési elemzést és a 9. pont szerinti befektetési tanácsadást.
Bármely befektetési döntés meghozatala során az adott befektetés megfelelőségét csak az adott befektető személyére szabott vizsgálattal lehet megállapítani, melyre a jelen oldal nem vállalkozik és nem is alkalmas. Az egyes befektetési döntések előtt éppen ezért tájékozódjon részletesen és több forrásból, szükség esetén konzultáljon befektetési tanácsadóval!
A cikkekben megjelenő esetleges hibákért téves információkból eredendő anyagi károkért a kriptoworld.hu felelősséget nem vállal.